

【 全球股市 】
D Prime 美股市场动态 >>
美股周一下跌,受本周开局国债收益率飙升拖累。
午间受白宫释放对伊制裁减免相关消息影响,股指脱离低点,原油也从高位回落。
美债收益率继续走高,10 年期美债收益率升破 5.2 %,30 年期突破 5.5 %,处于多年高位。“七姐妹” 涨跌分化:英伟达涨 1.68 %,苹果跌 0.78 %、特斯拉跌 3.94 %、谷歌‑A 跌 0.56 %、Meta Platforms 跌 4.79 %、亚马逊跌 1.41 %、微软跌 1.35 %。
国际油价 28 日微涨,纽约 11 月原油涨 19 美分,报 92.60 美元 / 桶,涨幅 0.21 %;布伦特 11 月原油涨 96 美分,报 105.28 美元 / 桶,涨幅 0.92 %。
亚太股市分化:日经 225 跌 0.73 %,韩国综合指数大跌 2.7 %,澳洲标普 200 涨 0.17 %,沪深 300 跌 2.22 %。欧洲股指涨跌互现,多数小幅震荡。
此前一周美股整体上涨,科技股领涨,Meta 单周大涨近 13 %,微软涨超 4 %。尽管美债收益率走高,但市场押注美联储继续加息。亚登尼研究提示,全球短债收益率上行,油价推升通胀,央行或继续加息,同时加大财政赤字风险。
本周重点经济数据将陆续出炉:周三公布 8 月 PCE 物价指数,周四发布 8 月制造业数据,周五公布 9 月非农就业报告。
机构观点方面,摩根士丹利称美债遭遇 “完美风暴”,多重因素推高收益率,短期缺少转鸽催化剂;高盛指出美股 “强指数、弱信心”,市场广度处于低位,落后个股或迎来补涨;摩根大通认为科技股仓位、估值回落,有望重获资金青睐。
资金层面,散户交易热情降温,机构逆势进场,期权资金流入达 184 亿美元,为往年 9 月均值三倍,机构在震荡中重点布局 AI 相关标的。
全球股市 | 美股>>
个股概况>>
D Prime 美股观察,按市值排名,截至收盘,苹果跌 0.78 %、谷歌-A跌 0.34 %、微软跌 1.35 %、亚马逊跌 1.41 %、台积电涨 0.5 %、SpaceX跌 2.16 %、Meta跌 4.79 %、博通跌 0.92 %、特斯拉跌 3.94 %。
中概股方面,截至收盘,阿里巴巴跌 0.89 %、拼多多涨 1.19 %、网易涨 4.88 %、京东涨 0.38 %、百度跌 0.41 %、携程涨 1.19 %、理想汽车涨 1.83 %、富途控股涨 0.36 %、哔哩哔哩涨 1.64 %、蔚来涨 0.28 %。
D Prime 美股行情快报:
- 道琼斯指数跌 0.67 %,报 51481.51 点;
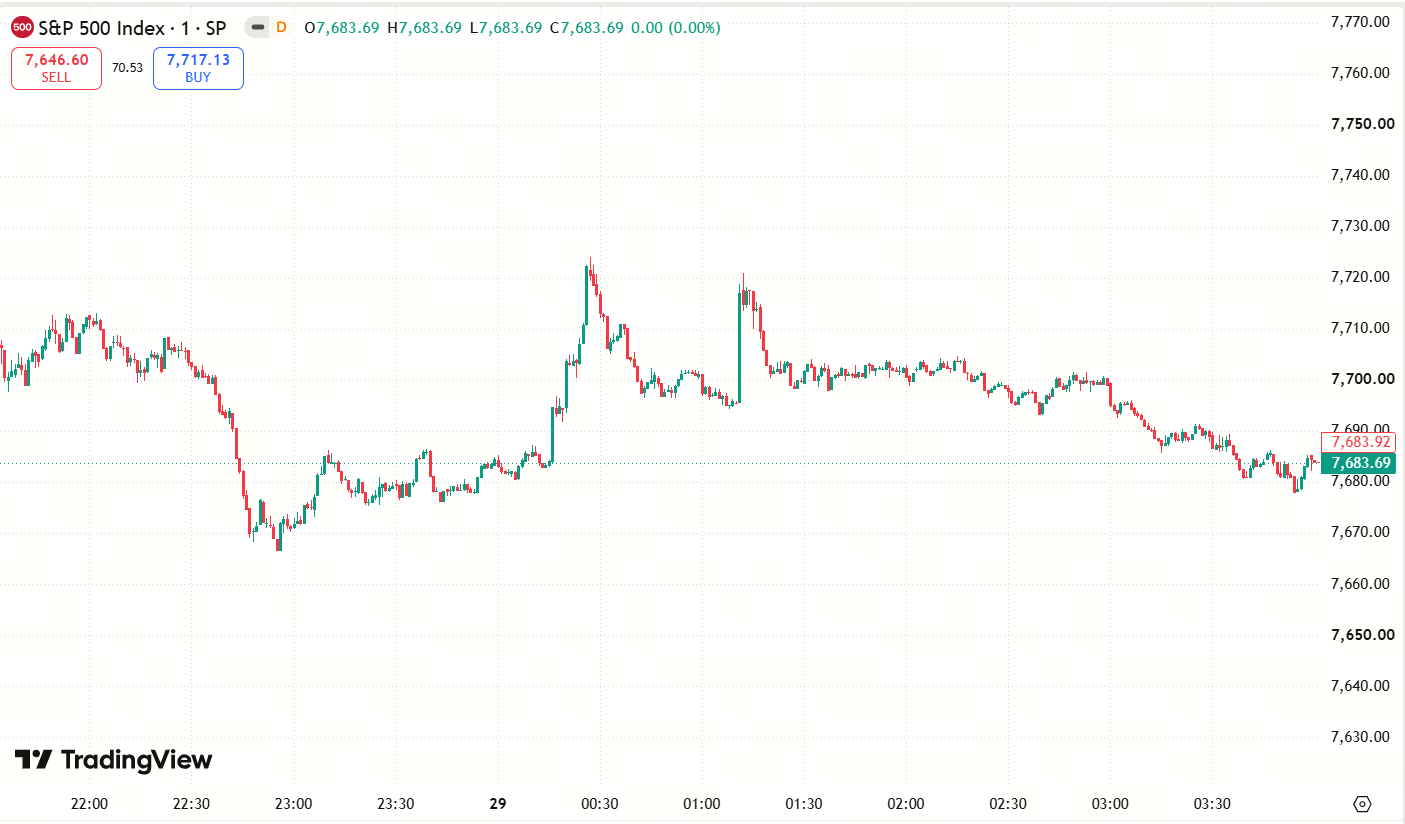
- 标普500指数跌 0.77 %,报 7683.69 点;
- 纳斯达克综合指数跌 0.92 %,报 26820.38 点。
港股>>
港股三大指数集体下跌。科网股普跌,哔哩哔哩、小米、阿里、京东跌超 2 %。
D Prime 观察,内房股强势,融信中国涨超 15 %。国务院常务会议 9 月 28 日召开,会议提出推出一批务实管用的增量政策,研究出台稳定房地产市场、促进就业增收等政策措施。国金证券表示,新房景气度下行趋缓,二手房景气度底部企稳。新房成交依旧承压,同比降幅扩大至 -24.3 %;二手房成交面积同环比走弱,主要受假期错位扰动。目前成交量回升同时挂牌量也边际增加,有待观察成交增量能否消化新增供给。若后续成交维持较快增长、挂牌增速保持温和,存量库存有望逐步去化,叠加 “8.28” 地产新政推动成交结构转换,房价有望得到支撑。
汽车股下挫,蔚来跌超 5 %。东方证券指出,2 季度汽车内需承压、行业竞争加剧,叠加原材料涨价、汇率波动等因素,汽车企业盈利与毛利率整体偏弱;剔除汇兑因素后,部分竞争力强、运营效率高的企业归母净利润、毛利率仍实现同比改善。机构预计,下半年出口延续增长、汇兑压力边际缓和,部分实力较强车企业绩有望边际修复。
D Prime 港股行情快报:
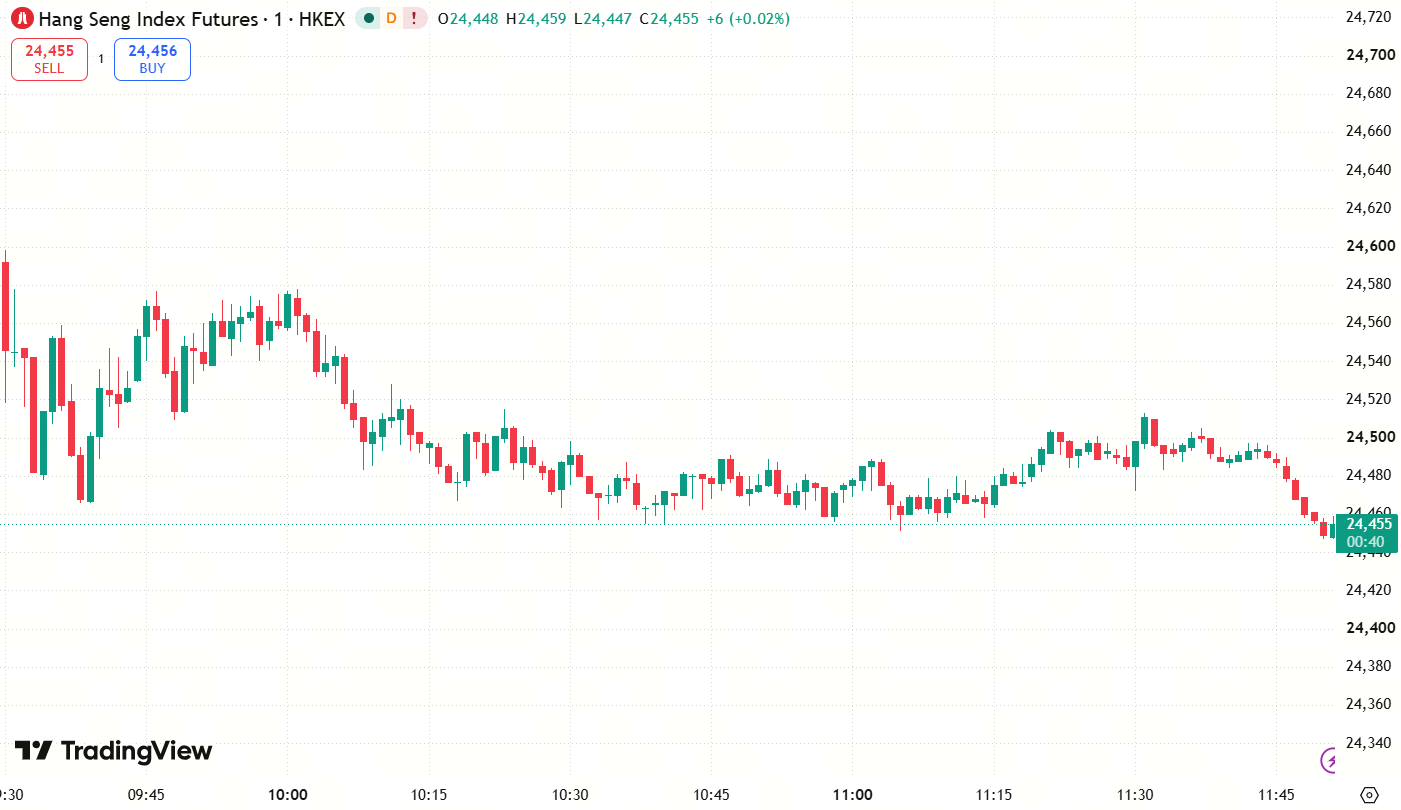
- 恒生指数跌 0.63 %报 24486.52 点,
- 恒生科技指数跌 1.37 %报 4237.34 点,
- 国企指数跌 0.61 %报 8166.87 点。
请持续关注 “D Prime 全球股市” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。